Autor: Saša Sovilj
Elektrifikacija flota više nije egzotična tema, ali još nije ni univerzalna operativna realnost. Prava razlika danas nije između onih koji „veruju“ i onih koji „ne veruju“ u EV, nego između sistema koji umeju da spoje vozilo, režim rada, punjenje, priključnu snagu i ekonomiku – i onih koji i dalje misle da je dovoljno kupiti električno vozilo.
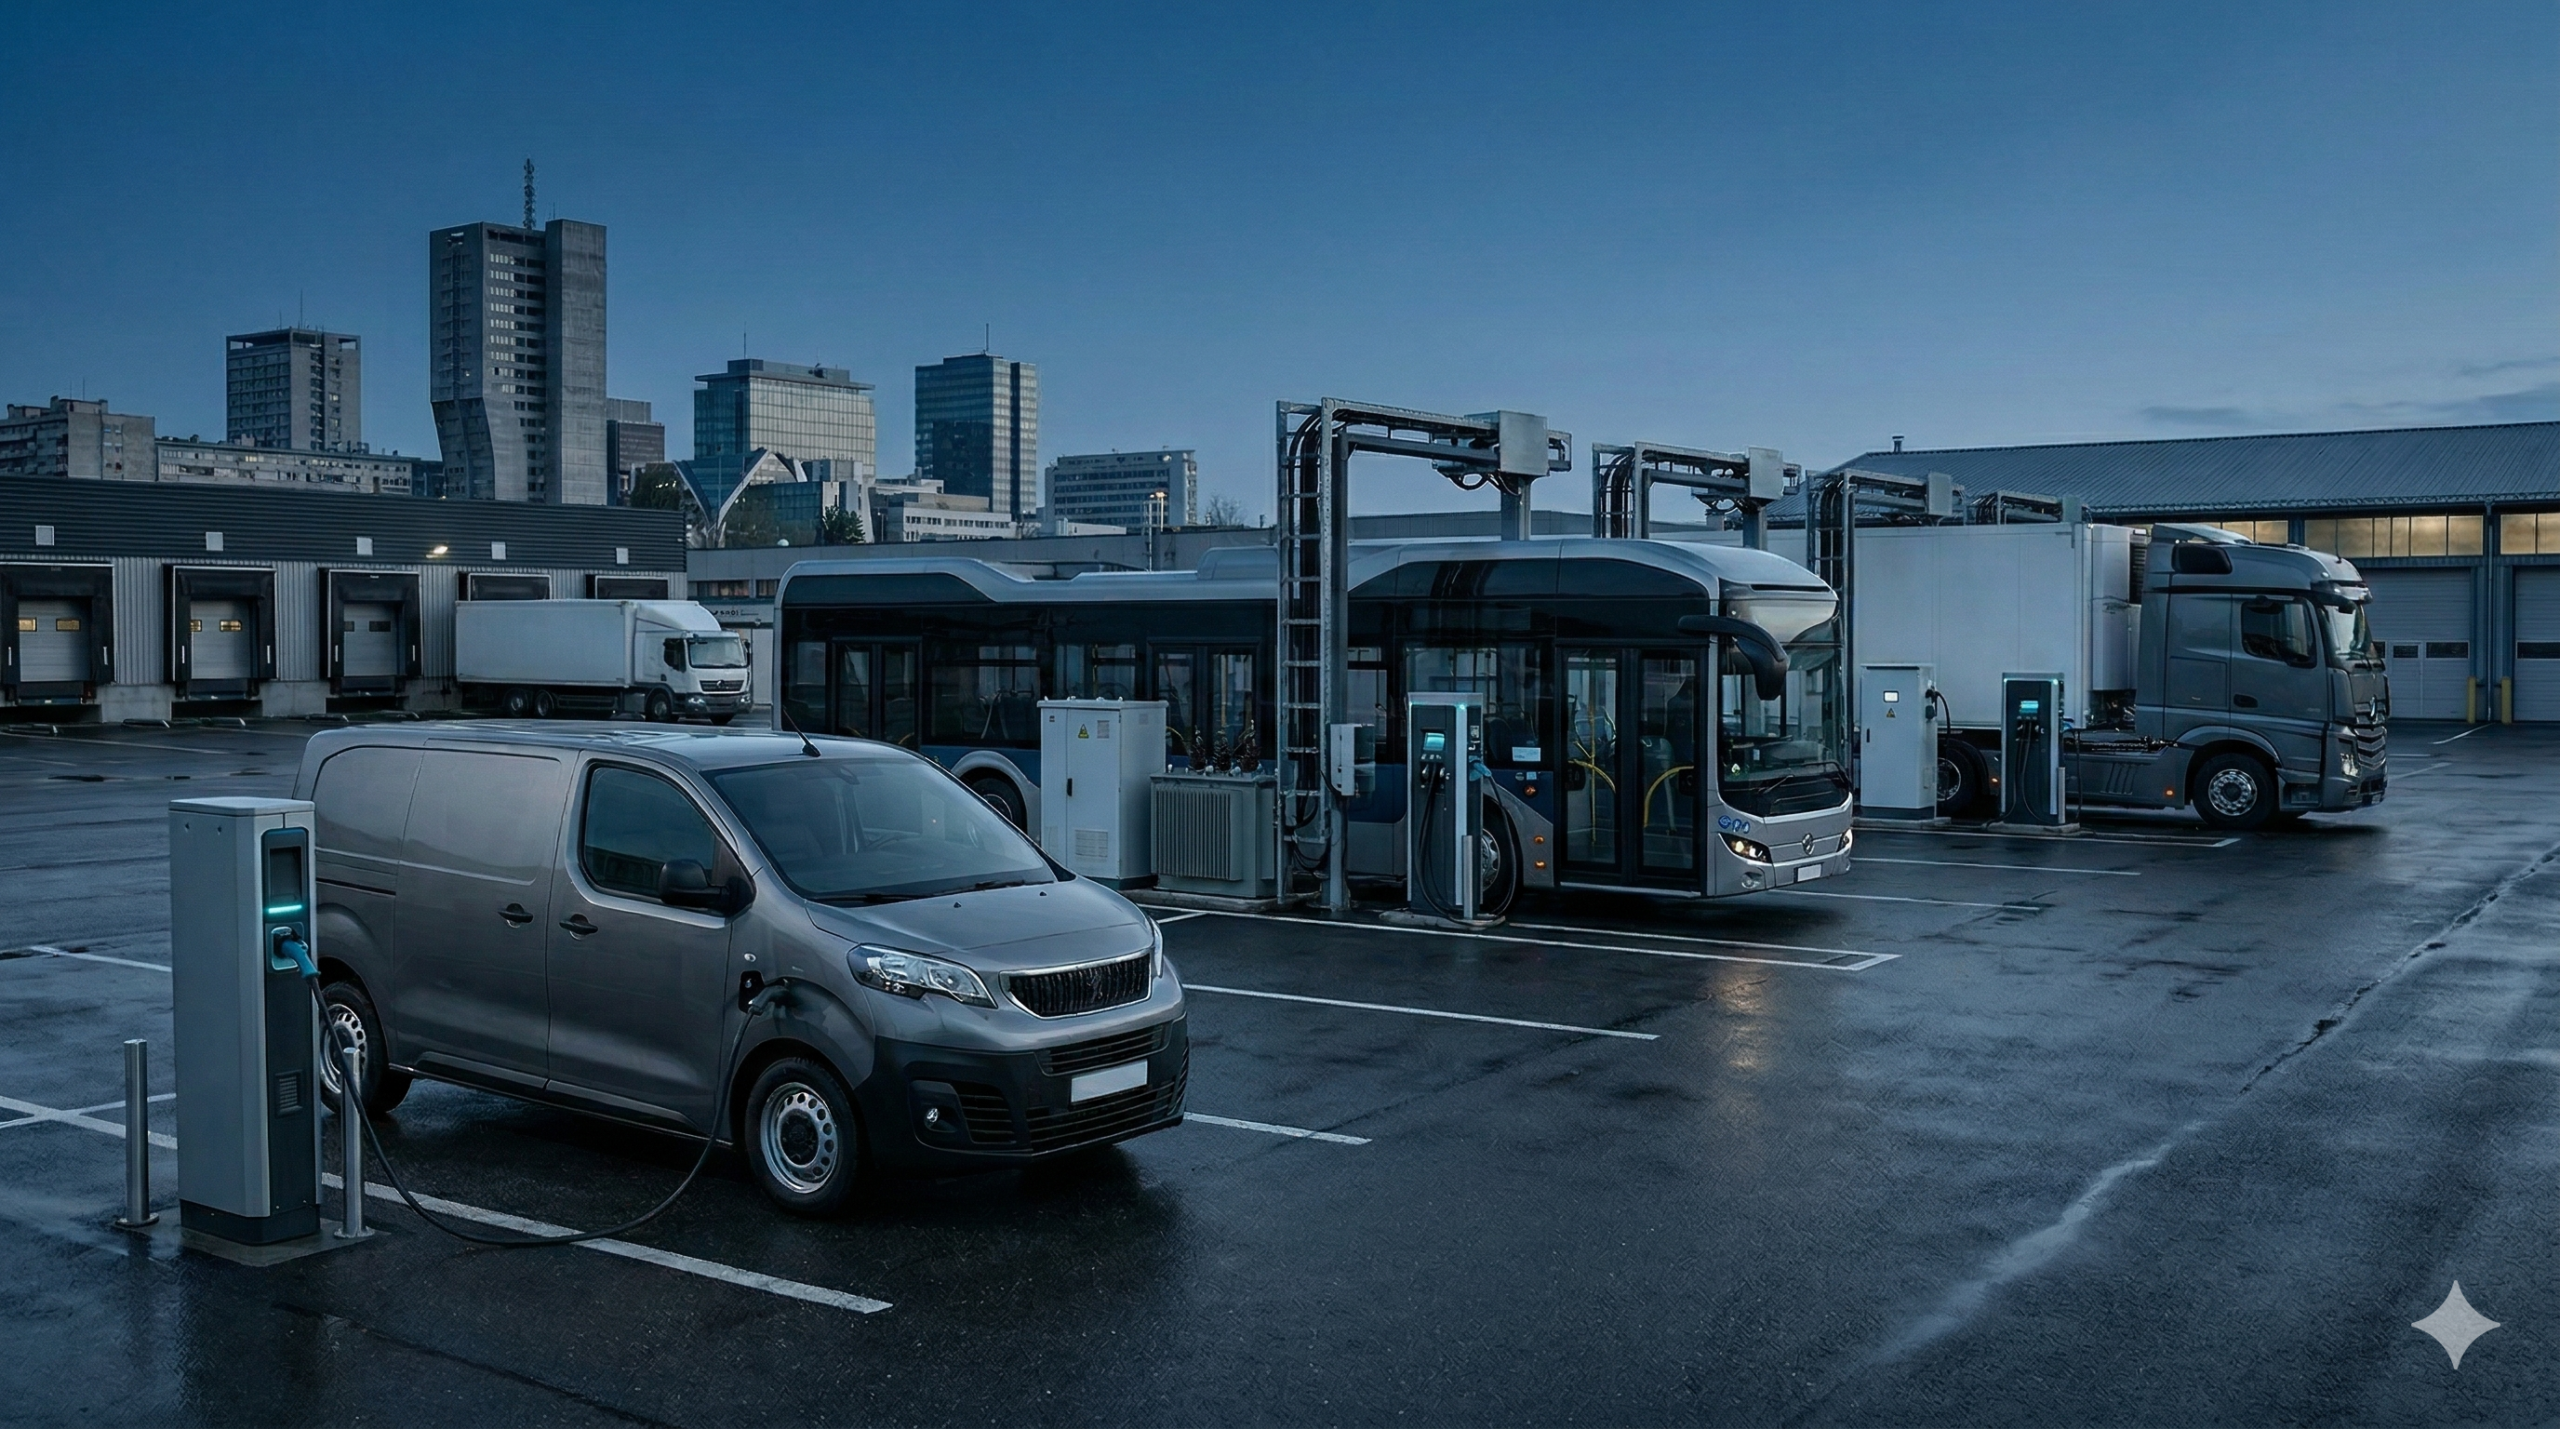
Najveća greška u priči o elektrifikaciji flota jeste što se i dalje previše govori o vozilu, a premalo o sistemu. Kao da je dovoljno uzeti električni kombi, kamion ili autobus, postaviti nekoliko punjača i proglasiti tranziciju završenom. Nije. Elektrifikacija uspeva tek kada se spoje profil rada, realna potrošnja, vreme punjenja, priključna snaga, depot logika i TCO. U Srbiji to nije teorijska dosetka, nego praktična posledica načina na koji se obračunavaju priključak i snaga: EDS ima zasebne troškove priključenja, a AERS jasno definiše obračun prekomerne snage kao razliku između izmerene maksimalne i odobrene maksimalne snage.
Srbija jeste ušla u EV priču, ali još nije ušla u fazu široko zrele elektrifikacije flota. RTS, pozivajući se na podatke MUP-a, navodi da je u zemlji registrovano nešto više od 3,1 milion vozila, od čega 7.155 potpuno električnih i 55.184 hibridnih, dok električna vozila i dalje učestvuju sa oko 2% u ukupnoj prodaji. Ministarstvo zaštite životne sredine za 2026. navodi budžet od 170 miliona dinara i subvencije od 250 do 5.000 evra, dok je za 2025. izdvojeno više od 450 miliona dinara. To je pozitivan rast. Ali nije još tržišna zrelost.
Ni javna infrastruktura još ne menja ovu sliku u korist masovne flotne tranzicije. Putevi Srbije navode 18 punjača na glavnim pravcima, dok Transport Community za srpsku mrežu auto-puteva navodi 32 e-charging stanice u radu i još 13 u fazi priključenja, uz napomenu da je za većinu novih tačaka potrebno povećanje elektroenergetskog kapaciteta. To je verovatno i najrealniji opis sadašnjeg stanja: mreža raste, ali se projekat i dalje lomi na snazi iza punjača, ne samo na broju lokacija na mapi.
Zato elektrifikaciju flota ne treba posmatrati kao jednu temu, nego kao više različitih operativnih slučajeva. ACEA za 2025. pokazuje da su električno-punjivi autobusi u EU došli do 23,8% novih registracija, električni kombiji do 11,2%, a električni kamioni iznad 3,5 tone tek do 4,2%. Poruka je jasna: najbrže napreduju segmenti sa predvidivim rutama i centralizovanim punjenjem, dok najsporije napreduju oni koji traže mnogo energije, veliku fleksibilnost ili oslanjanje na javnu infrastrukturu.
Laki dostavni segment: prvi ozbiljan kandidat
Ako danas tražimo segment u kome elektrifikacija može da krene najbrže i najzdravije, to su laki dostavni sistemi koji se svake večeri vraćaju u bazu. Tu depot logika radi u korist EV-a: vozila imaju poznat obrazac rada, poznat povratak i relativno čist prozor za noćno punjenje. Evropski trendovi za kombije idu upravo u tom smeru, a ICCT je pokazao da battery-electric dostavna vozila u evropskom last-mile segmentu, uz postojeće podsticaje, u više gradova mogu da dođu do TCO pariteta sa dizelom.
Ali i ovde postoji važna razlika između tehnički mogućeg i ekonomski razumnog. Mnogo AC priključaka sa pametnim upravljanjem često ima više smisla od agresivnog DC overdesign-a. Drugim rečima, problem nije samo „da li vozilo može da se napuni“, nego koliko sistem košta kada se punjenje, simultanost i rezervna snaga stvarno prevedu u projekat. Ovo je urednička inferencija, ali je čvrsto naslonjena na obrasce punjenja zatvorenih flota i na činjenicu da je većina komercijalnog punjenja i dalje depot-based.
Teži dostavni segment i veliki kamioni: ovde matematika brzo postaje mrežna
Čim se iz lakog dostavnog segmenta pređe u teži regionalni rad, priča prestaje da bude samo vozilo-plus-punjač. NREL naglašava da lokalni kamioni uglavnom rade i pune se u urbanim područjima, pretežno u depou, dok regionalni kamioni traže složeniji miks depot i usputnog punjenja. Isti izvor upozorava da depoti sa većim brojem srednje teških i teških vozila mogu brzo ući u zonu veoma visokih priključnih zahteva i skupih infrastrukturnih nadogradnji. Prevedeno na jezik operacije: električni kamion danas nije generičko „da“, nego selektivno „da, ali pod pravim uslovima“.
Tu dolazimo do najvažnije realnosti cele teme: teški kamioni mogu da rade tamo gde postoje strogo definisane relacije, jasan povratak u bazu i stabilan prozor za punjenje. Gde toga nema, ekonomika i operativa počinju da se razilaze. Tada vozilo više nije centralni problem. Centralni problem postaju lokacija, snaga, vreme i CAPEX infrastrukture.
Prodajne flote: često teže nego što izgledaju
Ovo je segment koji najlakše zavara. Na papiru deluje jednostavno: putničko vozilo, manja potrošnja, manje tehničkih komplikacija nego kod autobusa ili kamiona. U praksi je često obrnuto. Prodajna flota nema depot disciplinu. Oslanja se na kućno punjenje, kancelarijsko punjenje, javnu infrastrukturu i ponašanje korisnika. U tom modelu više ne kupujete samo vozilo i energiju. Kupujete i naviku, administraciju, pravila refundacije i spremnost ljudi da promene način rada. To je razlog zbog koga sales flote u Srbiji i regionu danas često deluju sporije i rizičnije od zatvorenih dostavnih sistema. Ova ocena je inferencija izvedena iz prirode tog segmenta i trenutnog stanja infrastrukture, ne tvrdnja zasnovana na jednom jedinom regionalnom istraživanju.
Autobusi: najzreliji segment i najskuplji prostor za grešku
Autobusi su verovatno najzanimljiviji deo cele priče. Ne zato što su laki, nego zato što su istovremeno i najzreliji i najzahtevniji segment. ACEA pokazuje da električno-punjivi autobusi u EU napreduju brže od ostalih komercijalnih segmenata, dok ICCT naglašava da električni autobusi nose posebne operativne zahteve vezane za strategiju punjenja, domet, opterećenje putnicima i pomoćnu potrošnju. Njihova analiza za 12-metarske autobuse pokazuje raspon potrošnje od približno 0,9 do 1,4 kWh/km na različitim ciklusima vožnje.
Zato u ovom tekstu kao radne planske pretpostavke koristimo 0,9–1,0 kWh/km za gradske i 0,7–0,8 kWh/km za povoljnije prigradske profile. To nisu univerzalne referentne vrednosti. To su scenario-vrednosti za razgovor o snazi, depou i operativi. Stvarna potrošnja zavisi od linije, brzine, topografije, temperature, HVAC-a, deadhead-a i discipline eksploatacije. Upravo tu je i razlika između dobrog i lošeg EV autobusnog projekta: dobar kreće od reda vožnje i depota, loš kreće od tendera za vozilo.
Kratak operativni hint: koliko snage projekat zapravo traži
Jedan brzi proračun često vredi više od deset lepih prezentacija: broj vozila × dnevni kilometri × realna potrošnja ÷ efektivni sati punjenja ÷ efikasnost sistema vrlo brzo pokaže da li je projekat mali depot sistem ili ozbiljan elektroenergetski zahvat. U ilustrativnim scenarijima, 10 lakih dostavnih vozila na oko 120 km dnevno i približno 0,27 kWh/km traži oko 45 kW prosečne snage u osmočasovnom noćnom prozoru. Pet težih kamiona na oko 350 km dnevno i oko 1,3 kWh/km već traži približno 316 kW. Deset gradskih autobusa, ako se za planski scenario uzme 220 km dnevno i 0,9–1,0 kWh/km, traži približno 370–410 kW, dok je 10 prigradskih autobusa na oko 300 km dnevno i 0,7–0,8 kWh/km okvirno u zoni 390–445 kW. To nisu projektne vrednosti, nego signal reda veličine — dovoljan da pokaže kada ste još u zoni pametnog depot punjenja, a kada već ulazite u ozbiljan zahvat sa trafostanicom, rezervom i faznim razvojem. NREL u svojim vodičima za komercijalne flote upravo upozorava da MD/HD punjenje brzo ulazi u zonu veoma visokih energetskih zahteva.
Hrvatska pokazuje kako izgleda prelazak iz pilot faze u sistem
Hrvatska je danas verovatno najjači regionalni signal da autobuska elektrifikacija može da izađe iz simbolike i pređe u širi program. Ministarstvo mora, prometa i infrastrukture navodi program od 206 električnih autobusa u 17 gradova i opština, ukupne vrednosti 163 miliona evra, uz finansiranje iz NPOO-a. Paralelno s tim, u martu 2026. potvrđeno je i finansiranje 127 punionica za električne autobuse kroz 12 projekata. Ovde je važna upravo celina: ne finansiraju se samo vozila, nego i infrastruktura koja treba da ih nosi.
Zagreb je najvidljiviji veliki primer. Evropska komisija i FZOEU navode da ZET u Podsusedu gradi infrastrukturu vrednu nešto više od 21 milion evra, sa 62 dual punjača i 124 mesta za punjenje niskopodnih električnih autobusa. To više nije pilot. To je ozbiljan elektro-operativni sistem.
Pula je zanimljiva baš zato što je manja. Pulapromet navodi ugovor za 12 električnih autobusa vredan 6.804.200 evra bez PDV-a, dok Končar navodi 14 punjačkih mesta u postojećem depou u Šijani za podršku toj floti i buduće širenje kapaciteta. To je model koji region treba pažljivo da prati: manji sistem, jasna skala i infrastruktura koja prati vozila, a ne kasni za njima.
Šibenik je dobar novi signal iz iste logike. Grad Šibenik i povezani javni izvori navode projekat nabavke 12 električnih autobusa, dok je Končar objavio da će za taj sistem biti ugrađeno 12 punjačkih mesta. To je upravo ona vrsta primera koja vredi više od velikih parola: manji grad, jasno definisan obim i infrastruktura koja ide zajedno sa vozilima.
Srbija, sa druge strane, za sada daje mešovit signal. Ima rast tržišta, ima subvencije, ima javnu infrastrukturu u razvoju, ali još nema dovoljan broj javno vidljivih velikih i potpuno zaokruženih flotnih sistema. Zato je EXPO 2027 važan. Forbes Srbija navodi da tender obuhvata 50 električnih autobusa – 41 solo i devet dvozglobnih – kao i osam punjača snage najmanje 400 kW, uz plan da ta vozila posle EXPO-a budu ustupljena GSP-u Beograd. To je ozbiljan signal. Ali još nije dokaz da je sistem već uspešno izveden. To će pokazati tek realizacija.
TCO i ROI: vozilo ne odlučuje samo
Ovo je deo priče koji se najčešće preskoči, a upravo on odlučuje da li projekat opstaje. Kod elektrifikacije flote TCO nije vozilo plus struja. U ozbiljnoj računici ulaze neto nabavna cena, residual value, održavanje, energija, mrežarina, priključak, punjačka infrastruktura, projektovanje, građevinski radovi, softver za upravljanje punjenjem i raspodela tih troškova po vozilu i po kilometru. eBRT2030 studija pokazuje koliko je razlika u strukturi troškova velika: kod električnih autobusa početni troškovi čine oko 49% ukupnog TCO-a, dok su kod dizela oko 26%; istovremeno, električna energija kod e-autobusa čini oko 16,5% TCO-a, dok dizelsko gorivo kod dizel autobusa čini oko 53%.
To praktično znači da EV projekat ne pada nužno na energiji, nego često na ulaznoj investicionoj strukturi i načinu na koji se ona planira. Ista studija je važna i zato što vrlo jasno pokazuje da „infrastruktura“ nije samo cena punjača. U modelu troškova odvojeno se vode purchase cost, project costs, civil works i godišnji operativni troškovi. Drugim rečima: ko u ROI model upiše samo cenu punjača, nije izračunao infrastrukturu nego je preskočio pola problema.
Kod lakih dostavnih vozila poruka je slična. ICCT pokazuje da električni delivery trucks mogu doći do TCO pariteta u više evropskih gradova uz postojeće podsticaje, ali i da se bez tih premija ta računica značajno pomera. Zaključak nije da EV uvek pobeđuje. Zaključak je da ekonomika zavisi od lokalne tarife, režima rada, infrastrukture i CAPEX raspodele. Upravo zato je uticaj punjačke infrastrukture na ROI mnogo veći nego što se u regionu obično priznaje.
Šta flotni menadžer mora da proveri pre prve EV nabavke
- Da li zna tačnu dnevnu kilometražu i profil rute za vozila koja planira da menja.
- Da li je izračunao realnu, a ne katalošku potrošnju, sa temperaturom, HVAC-om, opterećenjem i topografijom.
- Da li sistem ima pouzdano depot ili home charging rešenje, ili projekat zavisi od javne mreže.
- Da li je proverio odobrenu snagu, mogućnost povećanja priključka i trošak priključenja.
- Da li je izračunao efektivni prozor za punjenje, a ne samo vreme parkiranja na papiru.
- Da li zna razliku između instalisane snage punjača i stvarno potrebne odobrene snage uz load management.
- Da li je ekonomiku posmatrao kao vozilo + infrastruktura + priključak + operativu, a ne samo kao cenu vozila umanjenu za subvenciju.
…
Elektrifikacija flota u Srbiji i regionu neće pasti na „želji za zelenom tranzicijom“. Pašće tamo gde se i inače lome ozbiljni projekti: na lošem spoju vozila, režima rada, punjenja, priključne snage i ekonomike. To je danas stvarna linija razdvajanja između pilot-priče i operativne prakse.
Ko može da krene odmah? Zatvoreni laki dostavni sistemi, deo komunalnih i servisnih flota i gradski autobusi na pažljivo izabranim blokovima. Ko može pilotom? Regionalna dostava, deo srednje teških vozila i selektivno prodajne flote sa sigurnim kućnim ili kancelarijskim punjenjem. Ko mora prvo da reši infrastrukturu i snagu? Veći autobuski depoti, ozbiljniji logistički centri i gotovo svi ambiciozniji truck projekti. A ko još nije spreman za širu implementaciju? Svi sistemi sa rasutim načinom rada, slabom kontrolom nad punjenjem i očekivanjem da će javna infrastruktura sama popuniti sve rupe. Ova segmentacija je urednička procena, ali je direktno zasnovana na dostupnim tržišnim, infrastrukturnim i operativnim signalima iz Srbije i regiona.
Najskuplja greška u elektrifikaciji flote nije kupiti preskup EV.
Najskuplja greška je kupiti EV bez sistema.
Balkan Fleet će ovu temu nastaviti da prati tamo gde je i najvažnija — na spoju tržišta, infrastrukture, energije i operativne realnosti.