Ako ste poslednjih godina imali osećaj da je “EV priča” stalno na ivici, ali nikako da pređe u glavni tok — evo trenutka kada je prešla. Ne u teoriji. U registracijama.
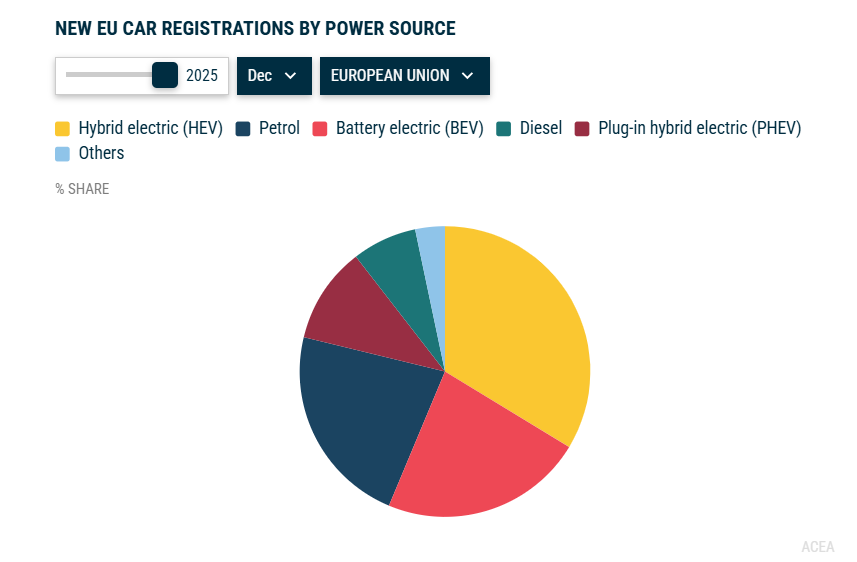
U decembru 2025. u EU je registrovano 217.898 baterijskih električnih vozila (BEV), dok je benzin (petrol) imao 216.492. Razlika je mala, ali simbolika je ogromna: BEV +1.406 vozila (217.898 − 216.492).
Brojevi koji “zakucavaju” priču (decembar 2025)
EU (samo EU) — miks pogona u decembru 2025.
- BEV: 217.898 (+51,0% YoY)
- PHEV: 102.914 (+36,7% YoY)
- HEV (full+mild): 324.799 (+5,8% YoY)
- Benzin: 216.492 (−19,2% YoY)
- Dizel: 68.992 (−22,4% YoY)
- Ukupno: 963.319 (+5,8% YoY)
Evropa “šire” (EU + EFTA + UK) – razlika je već brutalna
- BEV: 308.955
- Benzin: 254.449
- Razlika: +54.506 BEV (308.955 − 254.449)
Najvažniji rez: elektrifikovani pogoni su već “većina”
Ovo je deo koji fleet menadžeri treba da zalepe na zid.
EU, decembar 2025:
- Elektrifikovano = BEV + PHEV + HEV = 217.898 + 102.914 + 324.799 = 645.611
- Ukupno = 963.319
- Udeo elektrifikovanih = 645.611 / 963.319 = 0,670194… = 67,02%
Drugim rečima: oko 67% tržišta u decembru čine BEV+PHEV+HEV, dok su benzin+dizel zajedno na ~29,64% (ostatak su “ostala goriva”). Bazni brojevi su iz ACEA tabele za decembar.
EU + EFTA + UK, decembar 2025: elektrifikovani udeli su još viši (račun po istoj logici na ukupno 1.173.205), jer BEV tamo već znatno odmiče benzinu.
Zašto je decembar bitan baš za flote (ne samo za “headline”)
1) Decembar je mesec “zatvaranja” i korekcija.
To je period kada se tržište često “pegla” kroz isporuke, kampanje, i targete – ali činjenica da se preokret desio baš tada govori da je infrastruktura ponude/potražnje dovoljno zrela da EV pređe prag čak i u realnom, masovnom mesecu. InsideEVs naglašava i obim: preko 300.000 EV registracija u završnom mesecu godine na nivou EU+EFTA+UK.
2) “Elektrifikovano” nije više niša – nego default izbor kupca.
ACEA eksplicitno kaže da su hibridi najpopularniji pogon u EU 2025, dok je BEV udeo 17,4% na nivou cele godine.
3) Benzin i dizel su u padu i u volumenu i u “narativu”.
ACEA navodi pad registracija benzina u 2025 (−18,7%) i dizela (−24,2%), uz dodatno pogoršanje u decembru (YoY: benzin −19,2%, dizel −22,4%).
Šta ovo znači za fleet procurement i TCO u 2026 (operativno, bez filozofije)
1) Nabavka: prestanite da pravite politiku “EV vs ICE”
Pravite je kao segmentaciju zadataka:
- gradska distribucija + povrat u bazu → BEV kandidati prvi,
- mešovite rute + neizvesno punjenje → HEV/PHEV kao “most” (ali uz jasno pravilo punjenja, inače PHEV gubi smisao).
2) Infrastruktura: depotsko punjenje postaje “core asset”, ne projekat
Ako elektrifikovani pogoni uzimaju 2/3 tržišta u vršnom mesecu, to znači da će:
- dostupnost punjača,
- snaga priključka,
- upravljanje pikovima i tarifama
biti direktno vezani za uptime i cenu km (ne “nice to have”).
3) Servis i bezbednost: obuka + procedure nisu opcija
Kako raste udeo BEV/PHEV/HEV, raste i potreba za:
- HV procedurama,
- dijagnostikom,
- obukom vozača (punjenje, navike, planiranje).
Ovo je u praksi razlika između “EV radi” i “EV stoji”.
4) RV (rezidualna vrednost): tržište šalje signal, ali vi pravite politiku rizika
Ne tvrdim unapred ko će “pobediti” po RV (to zavisi od zemlje/segmenta), ali kad tržište okrene miks, rizik prebacivanja na ICE raste — pogotovo za vozila koja planirate da držite 4–6 godina. Ovo je zaključak/implikacija, ne ACEA tvrdnja.
5) Balkan efekat (realan, ali indirektan)
Logično je očekivati da će jači udeo elektrifikovanih pogona u EU vremenom menjati i tok polovnjaka prema regionu (više HEV/PHEV/BEV u ponudi), ali tempo i struktura zavise od lokalnih dažbina, infrastrukture i politike uvoza — to ne mogu potvrditi bez dodatnih, zasebnih izvora.
“Jedna rečenica” koju treba da zapamti CFO
Decembar 2025 nije dokaz da je “EV pobedio”, nego da je tržište ušlo u fazu gde je elektrifikovani pogon normalan izbor — a ICE sve češće izuzetak.
U EU je to već vidljivo i u godišnjim udelima: BEV 17,4%, HEV 34,5%, a benzin+dizel zajedno 35,5% (pad sa 45,2% u 2024).