Ako ti deluje da se oko električnih auta “samo diže prašina” – pogledaj brojke. U Norveškoj je udeo EV (BEV+PHEV) u prodaji novih auta sa 56% (2019) skočio na 97% (procena za 2025). Danska ide na 69%, Švedska na 61%, Island na 57%, Finska na 56%.
A onda okreneš Balkan (iz ove liste): Slovenija 14%, Grčka 13%, Mađarska 13%. Hrvatska 5%, Rumunija 5%, Bugarska 6%, Albanija 6%.
I sad dolazimo do pitanja koje vredi više od bilo kog “EV hype vs EV hate” prepucavanja:
Šta se stvarno dešava – i zašto Balkan kaska čak i kada Evropa ubrzava?
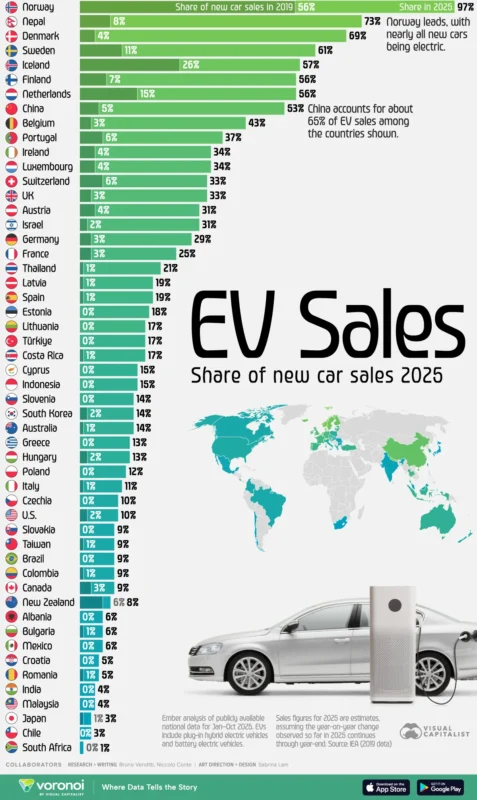
Visual Capitalist – Ranked: EV Share of New Car Sales by Country in 2025
Šta ova grafika meri (i šta NE meri)
Ovo je udeo u prodaji novih automobila. Ne meri “koliko EV ima na ulicama”, niti koliko je park elektrifikovan. Zato je moguće da neka zemlja ima solidan udeo u novim prodajama, a da i dalje vozi star park.
Takođe: “EV” u ovoj vizualizaciji je BEV + PHEV (plug-in hibridi ulaze u broj).
Brojke za 2025 su označene kao procene, što znači da su upotrebljene projekcije, ne nužno finalni godišnji bilans.
1) Zašto su Norveška/Danska/Švedska/Finska u vrhu – šta je kombinacija faktora, a šta “mit”?
Faktor #1: “Matematika”, ne emocija (porezi i pravila).
Norveška je bukvalno preuredila računicu: godinama je EV imao snažne poreske prednosti, a sada — kako se cilj praktično ostvario — država otvoreno ulazi u fazu postepenog gašenja dela benefita. U budžetskom predlogu Norveške stoji da je udeo električnih automobila oko 95%, da je cilj “svi novi putnički automobili električni do 2025” praktično ispunjen, i da se zato predlaže snižavanje praga za PDV pogodnost na 300.000 NOK u 2026 uz najavu daljeg ukidanja pogodnosti.
Faktor #2: Predvidljivost.
Ključ nije samo “kolika je subvencija”, nego da li pravila traju dovoljno dugo da tržište i flote mogu da planiraju (nabavke, TCO, resale). Kad se pravila menjaju naglo, tržište reaguje kao na loš signal (što se vidi i u javnim diskusijama – ljudi bukvalno to zovu “false market” kad je sve na kratkoročnoj pomoći).
Faktor #3: Infrastruktura + standardi pristupa.
EV ne pobeđuje zato što je “cool”, nego zato što je punjenje lako. EU je upravo zato pooštrila okvir kroz AFIR (Alternative Fuels Infrastructure Regulation / Uredba o infrastrukturi za alternativna goriva): ciljevi po TEN-T mreži, zahtevi za dostupnost, informisanje o cenama, i (važan detalj za obične ljude) praktičniji pristup punjenju.
Mit #1: “Oni su bogati pa mogu.”
Bogatsvo pomaže, ali nije objašnjenje samo po sebi. Poenta je: u Norveškoj je ICE (benzin/dizel) postao skuplja opcija, a EV – racionalna. To je dizajn sistema, ne “moralna pobeda”.
Mit #2: “Sve je to samo subvencija.”
Subvencije jesu poluga, ali nisu jedina. Porezi, trošarine, pravila parkiranja/tolovi, servisna mreža, dostupnost modela, i – najvažnije za fleet – uptime (koliko vozilo realno radi bez iznenađenja). Subvencija bez operativne logistike je kratkog daha.
2) Balkan: zašto procenti ostaju niski (čak i kad rastu)
Hajde da budemo brutalno pošteni: u velikom delu Balkana, priča o EV “u novim prodajama” je često sporedna u odnosu na realnost tržišta.
Poluga 1 – Struktura tržišta: “novo” je mali deo, “polovno” je velika priča.
Ako je tržište većinski oslonjeno na starija vozila, udeo EV u novim prodajama teško može da eksplodira preko noći. Čak i u EU (gde su statistike urednije), park je star: ACEA navodi da su automobili u EU prosečno 12.7 godina, a Grčka ima jedan od najstarijih parkova (oko 17.8 godina).
To je odličan “reality check” i za naš region: čak i kad krene prodaja novih, park se sporo menja.
Poluga 2 – Infrastruktura je neravnomerna, a Balkan je “na repu mape”.
I u EU je punjenje koncentrisano: po analizama, tri zemlje (Holandija, Francuska, Nemačka) drže ogromnu većinu javnih punjača, što automatski pravi “dvobrzinsku” Evropu.
Kad si u delu Evrope gde je infrastruktura tanja, EV nije “samo auto”, nego projekat.
Poluga 3 – Stambene zgrade i kućno punjenje (operativni detalj koji ubija adopciju).
U regionu gde mnogo ljudi živi u zgradama, pitanje nije “da li postoji punjač”, nego: da li realno možeš da puniš tamo gde parkiraš (pravo, saglasnosti, brojila, kablovi, upravnici, požarna zaštita). Ovo je tipično usko grlo koje se ne rešava “kampanjom”.
Poluga 4 – Fleet realnost (TCO i uptime).
TCO (Total Cost of Ownership / ukupni trošak vlasništva) u floti nije excel igračka. Ako nemaš servisnu mrežu, delove, zamensko vozilo, pouzdanu telematiku, i predvidljivo punjenje – EV može biti skuplji čak i kada je energija jeftinija. (Ovo je tumačenje iz operativne prakse, ne univerzalna činjenica.)
Poluga 5 – Cross-border.
Balkan je region gde se prelazi granica “kao do prodavnice” (posao, turizam, logistika). Zato su standardizacija plaćanja, roaming, pouzdanost mreže punjača i transparentnost cena kritični. AFIR ide baš na tu vrstu problema: dostupnost i jednostavniji pristup punjenju kroz zajednički okvir.
3) Da li je problem više u proizvođačima ili u državama?
Odgovor koji ne zvuči lepo: u oba.
- Države postavljaju teren: porezi, infrastruktura, pravila za zgrade, javne nabavke, standardi. Norveška je dokaz da se tržište može “prelomiti” dizajnom sistema.
- Proizvođači postavljaju ponudu: cena, dostupnost, baterije, garancije, lead time, servis. IEA otvoreno govori o pritisku na evropske i američke proizvođače da spuste troškove zbog kineske konkurencije.
Ako moraš da biraš “glavni uzrok” za Balkan: države i lokalni uslovi (infrastruktura + stambeni model + poreski okvir) su češće prvo usko grlo. Ponuda onda dolazi kao drugi talas – ili ne dolazi uopšte.
“Procenti rastu, ali nisu blizu očekivanja” – čijih očekivanja?
Ako “očekivanja” uzmemo kao javne ciljeve i projekcije (ne kao hype na mrežama), onda imamo bar dve ozbiljne reference:
- Norveška je imala eksplicitan cilj da svi novi putnički automobili budu zero-emission do 2025 (što vlada sada tretira kao praktično ostvareno).
- IEA navodi da su ciljevi/projekcije za Evropu do 2030 vrlo visoki (u rangu 60–85% prema različitim ciljanim putanjama), ali i naglašava da profitabilnost i tržišna dinamika nisu trivijalne.
Zaključak: “ne ispunjava očekivanja” nije univerzalno tačno. Tačno je: neke zemlje su daleko ispred, a neke daleko iza – i jaz se održava.
Balkan reality check (brzi okvir)
- Novi auto je luksuzna kupovina za veliki deo tržišta → udeo EV u “novim” se sporo pumpa. (tumačenje)
- Zgrade bez rešenog punjenja = “ne kupujem EV”. (tumačenje)
- Javna mreža punjača je neravnomerna (čak i u EU), a region je često u slabijoj zoni.
- Fleet kupuje uptime, ne ideologiju. (tumačenje)
- PHEV ulazi u “EV” brojke → ljudi se stalno spore oko definicije.
- Pravila/subvencije koje se menjaju iz godine u godinu ubijaju planiranje.
- Cross-border realnost traži standardizaciju i jednostavno plaćanje.
Šta sada (5 konkretnih, realnih poteza)
- Zgrade: “pravo na punjenje” + standard procedura (model saglasnosti, minimalni tehnički uslovi, požarna pravila).
- Subvencije manje “wow”, više stabilne: 3–5 godina predvidljivosti (posebno za fleet/LCV).
- Javni punjači: fokus na koridore + pouzdanost, ne samo broj lokacija (SLA, dostupnost, održavanje).
- Javne nabavke kao poluga (opštine, komunalna, gradski prevoz, taksi): kad država kupuje pametno, servis i infrastruktura prate.
- TCO “higijena” u kompanijama: standard za obračun, praćenje potrošnje, degradacije, downtime-a, i resale rizika — bez toga EV ostaje “projekat”, ne operacija.
Autor: Saša Sovilj
Izvori (za dno članka / credibility):