Koče ga residual, osiguranje i punjenje
Električna vozila više nisu marginalna tema u evropskom fleet svetu. U 2025. godini baterijska električna vozila stigla su do 17,4% udela u novim registracijama putničkih automobila u EU, dok su električno-punjivi vanovi došli do 11,2% tržišnog udela. Istovremeno, Evropska komisija otvoreno poručuje da su korporativne flote ključna poluga tranzicije, jer čine oko 60% novih registracija automobila i do 90% novih registracija vanova u EU. To praktično znači da pitanje više nije da li EV ulazi u flote, već zašto se lizing ponuda ne širi brže nego što sam tržišni potencijal sugeriše.
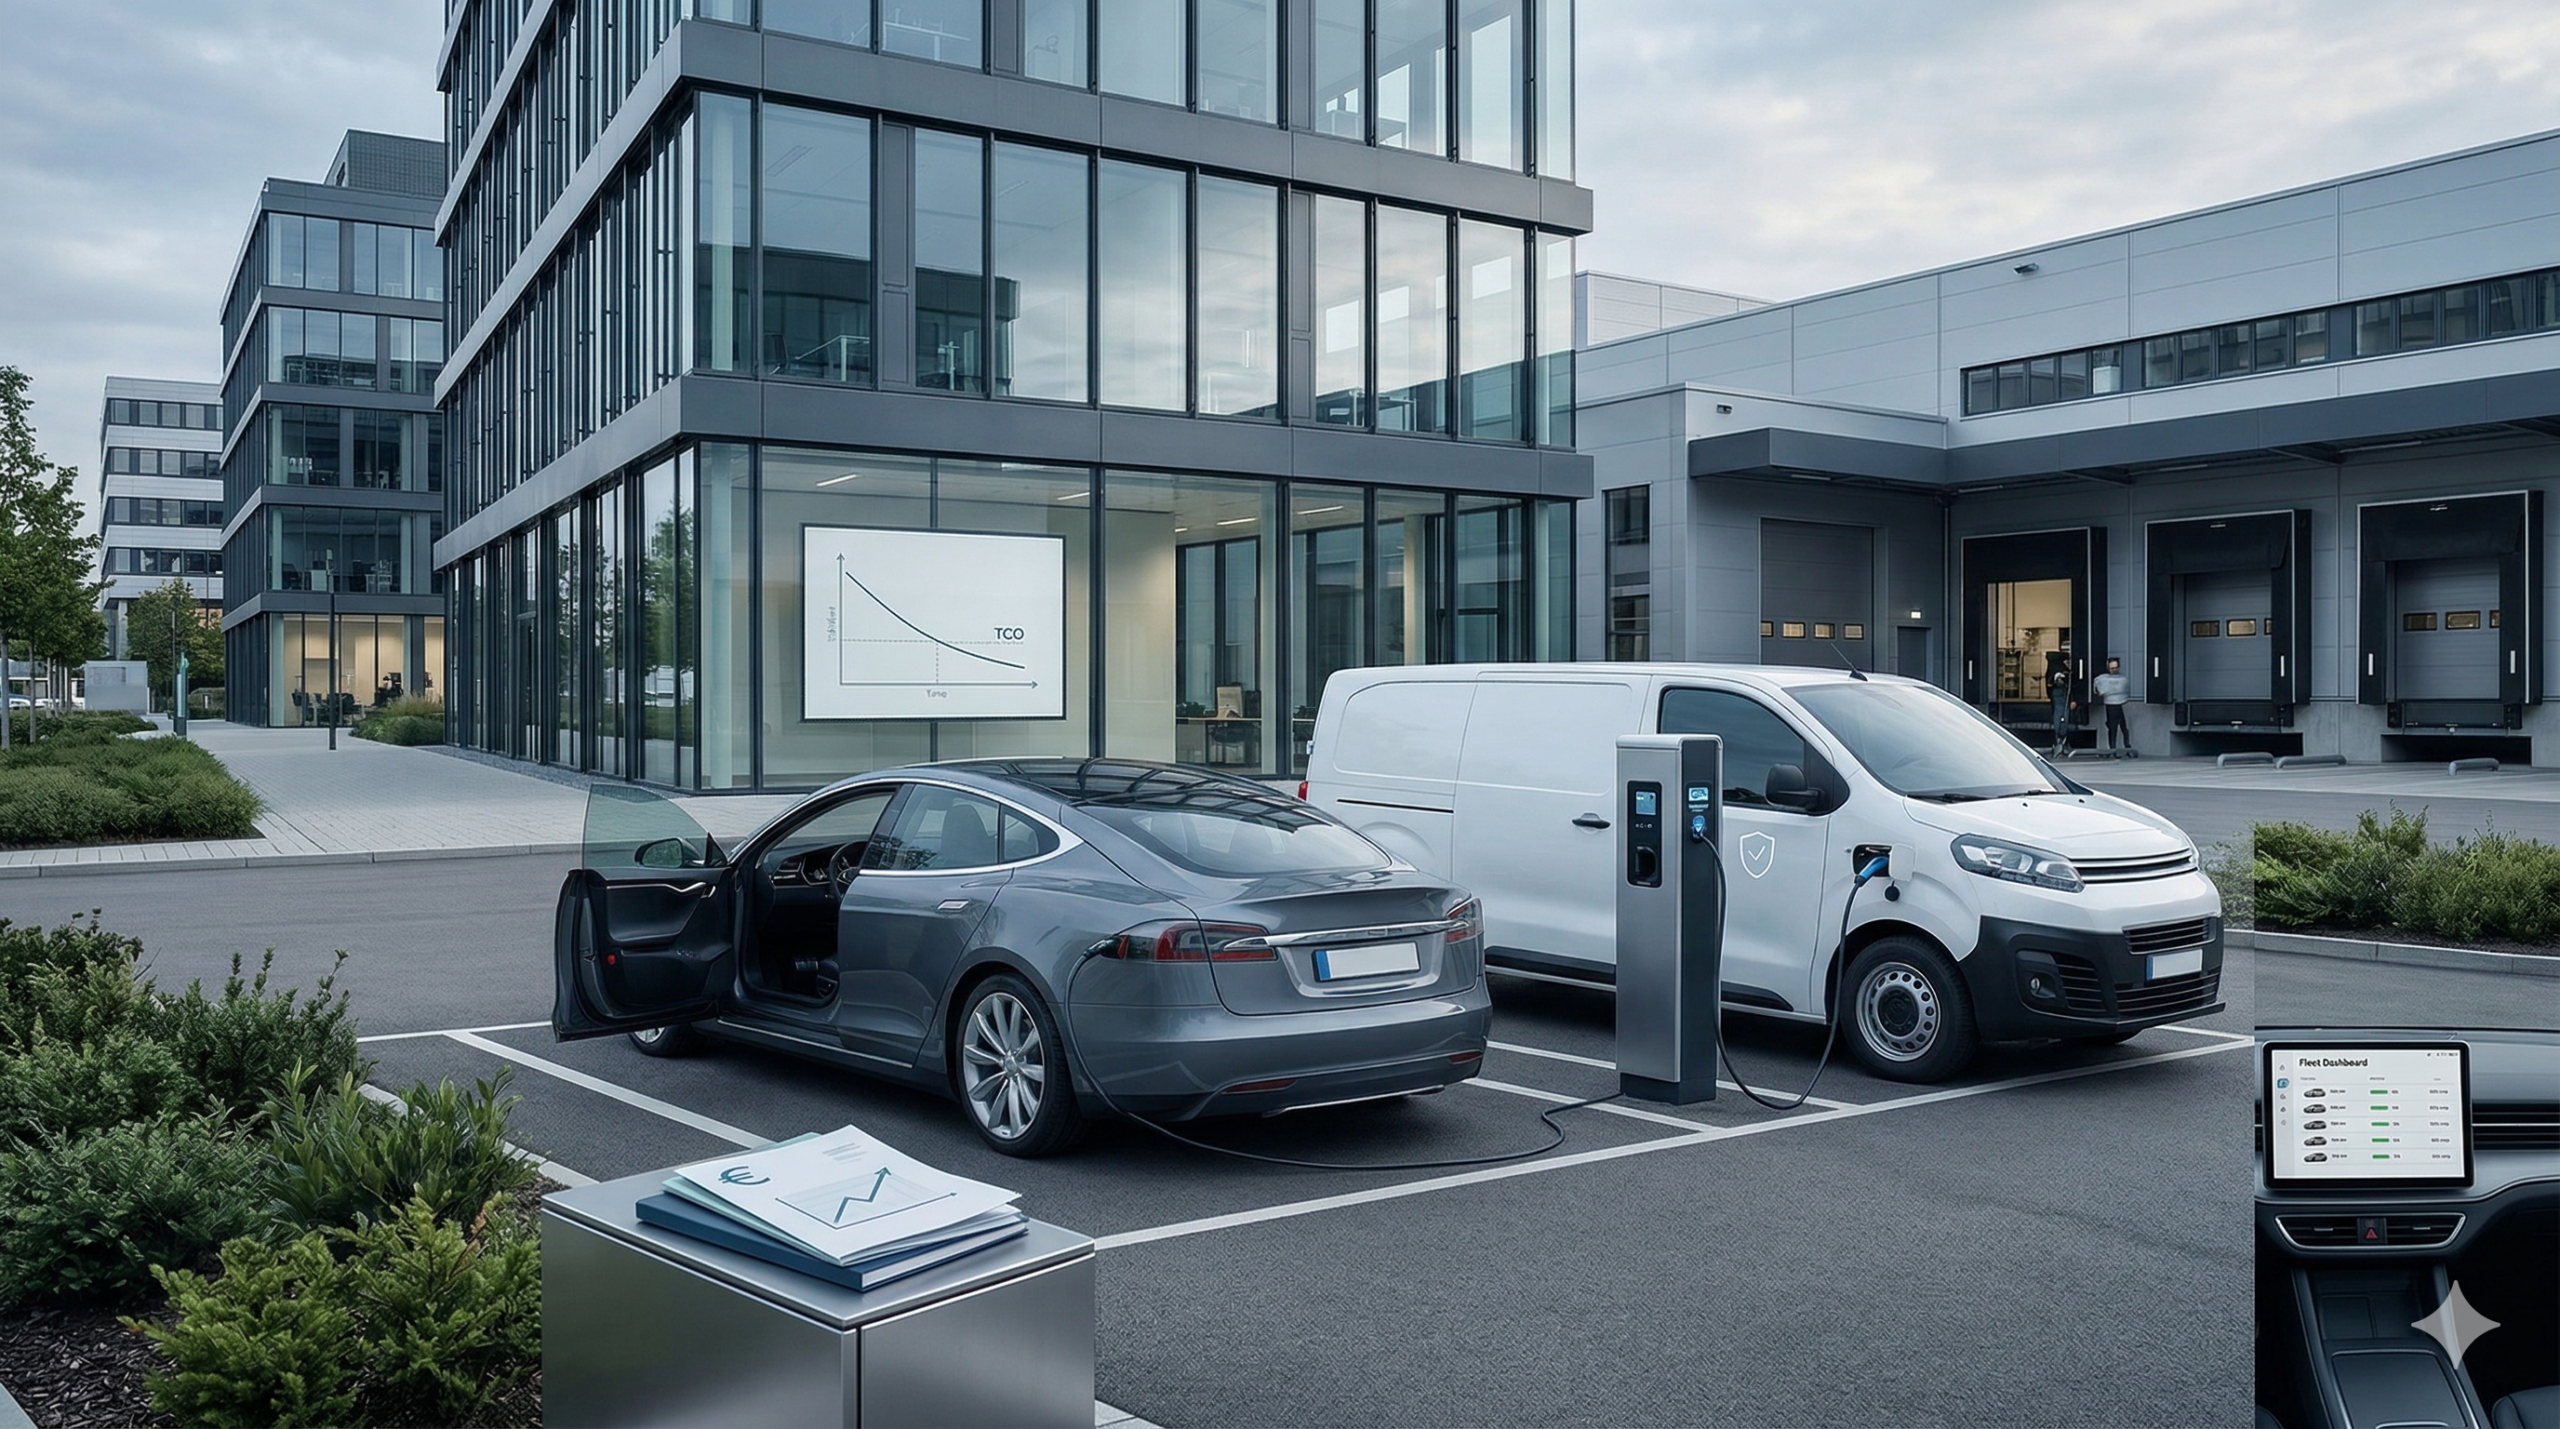
Tu dolazimo do suštine problema. EV fleet lizing danas ne usporavaju samo visoka nabavna cena i infrastruktura za punjenje. Ozbiljnije kočnice postaju rezidualna vrednost, osiguranje i repairability, transparentnost stanja baterije, kao i operativna logika punjenja u realnoj eksploataciji. Evropska komisija upravo te tačke izdvaja kao ključne za ubrzanje elektrifikacije korporativnih flotnih vozila, dok industrijski izvori sve češće upozoravaju da tržište mora da sazri i na strani polovnih EV, ne samo na strani novih registracija.
Više nije dovoljno ponuditi samo ratu
Na papiru, slika deluje ohrabrujuće. Evropsko tržište lizinga raste, a vozila ostaju njegov centralni segment. Istovremeno, korporativni kanal ostaje glavni motor dekarbonizacije drumskog saobraćaja. Ali brz rast novih EV registracija nije isto što i zrelo tržište fleet lizinga. Problem nastaje onda kada lizing kuća mora da preuzme ili proceni rizik za vozilo čija buduća vrednost, trošak popravke i remarketing izlaz više nisu dovoljno predvidivi po staroj ICE logici.
Drugim rečima, EV lizing je danas manje pitanje “da li postoji tražnja”, a mnogo više pitanje “da li je tržište dovoljno zrelo da sigurno nosi tehnološki i finansijski rizik”. Tu se lome i poslovni apetiti lizing kuća, i politika osiguravača, i brzina kojom fleet kupci zaista prelaze iz pilot faze u ozbiljno skaliranje.
Residual value više nije tehnički detalj
Kod vozila sa SUS motorima rezidualna vrednost je dugo bila relativno predvidiva disciplina. Kod električnih vozila to više nije slučaj. Evropska analiza polovnog tržišta pokazuje da je tržište polovnih EV pliće, likvidnost slabija, a cenovna dinamika osetljivija na promene na tržištu novih vozila, regulatorne signale i percepciju kupaca o bateriji. Zato residual kod EV više nije samo jedna ćelija u kalkulaciji. On postaje centralni finansijski rizik.
Dobra vest je da tržište pokušava da odgovori. Ayvens je u septembru 2025. pokrenuo battery State of Health certifikaciju za polovne EV na više evropskih tržišta, upravo sa ciljem da poveća transparentnost i poverenje kupaca u sekundarnom kanalu. To je važan signal. Tržište razume da bez jasnog uvida u stanje baterije nema ni zdravog remarketinga ni stabilnijeg reziduala.
I brojke o samim baterijama danas traže hladniji pristup. Geotabova novija analiza na više od 22.700 električnih vozila pokazuje prosečnu godišnju degradaciju baterije od 2,3%. To ne znači da su sve baterije iste niti da svaki use-case nosi isti rizik, ali znači da strah od baterije više ne može automatski da zameni merenje. Tu se lomi razlika između zrelog i nezrelog tržišta: zrelije tržište meri, sertifikuje i procenjuje, dok nezrelo tržište unapred kažnjava neizvesnost.
Osiguranje i repairability postaju jednako važni kao finansiranje
Drugi ozbiljan udar dolazi iz osiguranja. France Assureurs je krajem 2025. objavio da štete na električnim vozilima u Francuskoj u proseku koštaju osiguravače oko 11% više nego kod vozila sa SUS motorom, pri čemu je razlika kod damage pokrića 14%, a kod stakla 28%. U isto vreme, evropski osiguravači upozoravaju da troškovi popravke električnih automobila često ostaju znatno viši nego kod klasičnih vozila.
Važno je razumeti zašto. Problem nije nužno u tome da EV imaju više šteta, već u tome što je repair chain skuplji i složeniji: baterija, ADAS komponente, dijagnostika, procedure bezbednosti, dostupnost delova i kvalifikovane mreže, kao i oprez oko eventualnog oštećenja baterijskog kućišta. Thatcham Research je početkom marta 2026. upravo zato predstavio svoj EV Blueprint, uz poruku da bi veća popravljivost baterijskih sistema mogla da spreči nepotrebne totalne štete i smanji troškove osiguranja. Thatcham pritom navodi da baterija može činiti i do 40% vrednosti vozila.
To je važna poruka i za fleet i za lizing kuće. Ako tržište nema jasan, standardizovan i široko prihvaćen odgovor na pitanje šta radimo sa EV posle sudara, cena osiguranja ostaje povišena, a residual dodatno trpi. Drugim rečima, osiguranje i residual nisu dve odvojene teme. To je isti problem posmatran iz dva ugla.
Punjenje više nije “priključak”
To je operativni model
Treći veliki lom nastaje na punjenju. U teoriji, EV fleet priča deluje jednostavno: vozilo, punjač, kartica, aplikacija. U praksi je punjenje operativna disciplina koja direktno menja TCO, uptime i korisničko iskustvo vozača. Zato tržišni lideri ne prodaju samo vozilo i finansiranje, već sve češće pokušavaju da integrišu i charging uslugu kroz širi mobility paket. Evropski fiskalni i podsticajni okviri sve češće obuhvataju i punjenje, a ne samo samo vozilo.
Tu je posebno važno razdvojiti passenger EV i eLCV. Kod putničkih EV presudni su home i workplace charging, reimbursement i company car logika. Kod eLCV glavni problem često postaje depot charging: priključna snaga, noćno punjenje, rutna disciplina, zimski režim rada i downtime. Evropska investiciona banka je to praktično priznala kada je sa Ayvensom podržala finansiranje širenja evropske flote električnih lakih komercijalnih vozila u projektu vrednom 700 miliona evra za oko 19.000 eLCV. Sama činjenica da je eLCV dobio poseban investicioni okvir govori da taj segment traži posebnu logiku, a ne samo putnički EV sa većim prtljažnikom.
Passenger EV i eLCV nisu isti business case
Ovo je tačka na kojoj fleet strategije često greše. Passenger EV za flote uglavnom živi ili pada na company-car fiskalnom tretmanu, politici kućnog punjenja, jasnoći mesečne rate i predvidivosti reziduala. eLCV, s druge strane, živi ili pada na matematici rute: koliko tereta nosi, koliko sati radi, gde puni, koliko košta zastoj i koliko je sistem otporan kada vozilo ispadne iz operacije. Evropska komisija zato corporate cars i vans posmatra zajedno kao ključni fleet kanal, ali u isto vreme vanove vidi kao posebno važnu polugu tržišta, jer su poslovno intenzivniji i češće deo kritičnih operacija.
Zato je i naš zaključak jednostavan: putnički EV je pre svega finansijsko-fiskalna i korisnička tema, dok je eLCV mnogo više operativno-infrastrukturna tema. Ko ta dva segmenta stavi u isti kalkulator, vrlo verovatno će dobiti pogrešan rezultat.
Balkan Fleet box: šta je ovde prava poenta?
EV fleet lizing danas ne koči više samo nabavna cena vozila.
Tri ključne kočnice postaju:
1. residual value,
2. osiguranje i repairability,
3. charging operativa.A iza sve tri teme stoji isto pitanje:
da li tržište ume da upravlja rizikom električnog vozila kroz ceo životni ciklus — od ugovora, preko eksploatacije, do remarketinga?
Gde je danas Srbija
Srbija nije van igre. Naprotiv, domaće lizing tržište je veliko i raste. Prema podacima koje je objavila Asocijacija lizing kompanija Srbije, tržište je na kraju 2025. dostiglo 1,02 milijarde evra novozaključenih ugovora, dok je finansiranje hibridnih i električnih vozila i opreme poraslo na 151,6 miliona evra, uz rast od 66% na godišnjem nivou. To je bitan signal da EV više nije fusnota ni u Srbiji.
Regulatorna osnova za lizing postoji, a Narodna banka Srbije vodi zvaničan spisak aktivnih davalaca finansijskog lizinga. Na tržištu su prisutni veliki bankarski i captive igrači, dok Ayvens Srbija javno komunicira operativni lizing, a Porsche Leasing kroz Fleet Management nudi paket koji uključuje finansiranje, održavanje i osiguranje. To znači da Srbija ima osnovne elemente fleet i lizing infrastrukture.
Država, s druge strane, i dalje najvidljivije deluje kroz direktne subvencije. Ministarstvo zaštite životne sredine objavilo je da su za 2026. predviđene subvencije od 250 do 5.000 evra, uz budžet od 170 miliona dinara i elektronsku prijavu preko eUprave. Ministarstvo je istovremeno saopštilo i da je interesovanje privrede i građana za EV u 2025. nadmašilo očekivanja, uz više od 450 miliona dinara izdvojenih za tu namenu.
Ali ovde dolazi najvažnija stvar. Javno dostupni izvori za Srbiju mnogo lakše potvrđuju postojanje lizing tržišta i postojanje subvencija nego što potvrđuju razvijen EV-specific fleet stack, dakle standardizovan battery SOH pristup, javno vidljiv charging bundle, razvijenu remarketing logiku za polovne EV i jasne EV insurance procedure. To ne znači da pojedinačna praksa ne postoji. Znači da iz javnih izvora još nije dovoljno vidljiva kao tržišni standard. Na tržištu koje tek sazreva, to je velika razlika.
Region ne stoji isto
Ako Srbija želi realan benchmark, treba da ga traži prvo u regionu, ne samo u Nemačkoj ili Holandiji. Tu se Slovenija izdvaja kao najozbiljniji primer. Zvanični EAFO navodi da Slovenija ima nulti benefit-in-kind za BEV company cars, kao i važne PDV benefite i dodatne podsticaje za pravna lica i preduzetnike. To je logika mnogo bliža zapadnoevropskom fleet modelu nego klasičnim cash subvencijama.
Hrvatska je zanimljiv, ali mešovit primer. Zvanični program podsticaja za zero-emission vozila podržava kupovinu i finansijski lizing, ali je operativni lizing izričito isključen. To je važan detalj, jer pokazuje da ni tržišta u okruženju nisu automatski rešila pitanje fleet logike. Rumunija, s druge strane, nudi jasan primer poreske podrške, dok Bugarska potvrđuje suprotnu sliku: nema purchase subvencije za BEV, pa se tranzicija više oslanja na tržišne i korporativne impulse nego na direktnu državnu podršku.
Šta iz ovoga treba da nauče fleet menadžeri i lizing kuće
Prva lekcija je jasna: EV fleet lizing više nije samo pitanje finansiranja vozila. Ko i dalje prodaje samo ratu, a ne rešava residual, punjenje i exit logiku, prodaje poluproizvod. To danas važi i za lizing kuću, i za OEM-a, i za fleet korisnika.
Druga lekcija je da battery health mora da pređe iz marketinga u tržišnu infrastrukturu. Ako Evropa ozbiljno gura SOH sertifikaciju na remarketing strani, a repair sektor traži jasniji pristup popravljivosti, onda je jasno da će tržište koje to prvo standardizuje brže graditi poverenje i manje kažnjavati EV kroz ratu i osiguranje.
Treća lekcija je da eLCV traži poseban pristup. Tu se ne pobeđuje katalogom i promo ratom, nego rutom, priključnom snagom, uptime-om i realnim duty cycle-om. U tom segmentu EV lizing neće ubrzati onaj ko najglasnije priča o održivosti, već onaj ko najpreciznije poveže vozilo, punjenje, servis i operativni ritam flote.
Zaključak
Evropsko EV tržište raste i to više nije sporno. Sporno je nešto drugo: zašto fleet lizing ne raste istom brzinom kao sama tema elektrifikacije. Odgovor je sve manje u ceni vozila, a sve više u onome što dolazi posle: koliki je residual, kako se vozilo osigurava, ko procenjuje bateriju, gde se puni i kako izlazi iz prvog životnog ciklusa.
Za Srbiju je poruka podjednako jasna. Tržište postoji, igrači postoje, rast postoji. Ali sledeća faza neće biti dobijena samo subvencijama i pojedinačnim EV ponudama. Biće dobijena tek kada EV fleet lizing postane dublji proizvod: sa jasnijim residual modelom, boljom battery transparentnošću, ozbiljnijim charging paketom i zrelijom logikom osiguranja i remarketinga. Ko to prvi složi kako treba, taj neće samo prodati više EV-a. Taj će promeniti pravila igre u fleet svetu.
CTA
Kako vi gledate na sledeću fazu EV fleet lizinga?
Da li će tržište brže otvoriti rezidual, osiguranje ili charging operativu?
Pišite nam koje prepreke danas vidite kao najveće u praksi — iz ugla fleet korisnika, lizing kuće, osiguravača, importera ili charging partnera.
Balkan Fleet nastavlja da prati temu bez flafa, kroz podatke, tržišne signale i operativnu logiku.